Bir konut projesinde satış, sözleşme imzalandığında bitmez — asıl orada başlar. Yüz daireli bir projede peşinat, ara ödeme, taksit ve senetlerle birlikte binlerce ödeme hareketi oluşur. Bunları Excel'de takip eden ekipler için soru şudur: bu ay kaç para girecek?
Cevap net değilse, tahsilat takibi çalışmıyor demektir. Ve tahsilat çalışmıyorsa şantiye de çalışmaz.
Bu rehberde şunları bulacaksınız:
- Ön ödemeli konut satışının yasal sınırları ve senet kuralları
- Peşinattan tapuya tahsilat sürecinin adımları
- Gecikme yönetimi ve nakit akışını görünür kılan metrikler
Not: Bu içerik genel bilgilendirme amaçlıdır, hukuki veya mali danışmanlık değildir. Kendi süreçleriniz için avukat ve mali müşavirinize danışın.
Neden tahsilat takibi kritik?
İnşaat firmasının nakit akışı iki yönlüdür: bir yanda taşerona, malzemeye ve işçiye giden ödemeler, diğer yanda alıcılardan gelen taksitler. Bu iki akış birbirini tutmazsa proje yavaşlar.
Sorun genellikle tahsilatın yapılmamasından değil, tahsilat takibinin görünmemesinden kaynaklanır. Hangi taksitin ne zaman geleceği, hangi müşterinin gecikmeye girdiği ve önümüzdeki ay ne kadar giriş beklendiği net değilse, yönetim körlemesine plan yapar.
Muhasebe yazılımı sağlayıcılarının da vurguladığı gibi, taksitli satışta asıl zorluk ilk satışı kaydetmek değil, sonraki tahsilat düzenini korumaktır. Peşinatın ne zaman alındığı, kalanın nasıl bölündüğü ve gecikmelerin nasıl raporlandığı birlikte izlenmezse süreç hızla karmaşıklaşır.
Ön ödemeli konut satışının yasal çerçevesi
Tahsilat kurgusuna geçmeden önce yasal zemini oturtmak gerekir. Çünkü geçersiz bir sözleşme, tahsilat hakkınızı da geçersiz kılar.
Ticaret Bakanlığı'nın tüketici bilgilendirmesine göre temel kurallar şunlardır:
- Yapı ruhsatı şarttır. Yapı ruhsatı alınmadan tüketicilerle ön ödemeli konut satış sözleşmesi akdedilemez.
- Resmi şekil zorunludur. Geçerli satış iki yolla olur: kat irtifakının tüketici lehine tapuya tescili ile birlikte yazılı sözleşme, ya da noterde düzenleme şeklinde satış vaadi sözleşmesi.
- Ön bilgilendirme formu. Sözleşmenin kurulmasından en az bir gün önce tüketiciye verilmek zorundadır.
- Punto şartı. Sözleşme ve form en az 12 punto, sade ve okunabilir olmalıdır.
- Cayma hakkı. Tüketici 14 gün içinde gerekçesiz ve cezai şartsız cayabilir.
- 48 ay üst vade. Bu süre kanuni kesin vade niteliğindedir; sözleşmede yazmasa bile aşılamaz.
Kritik uyarı: hukuk kaynaklarının aktardığına göre, geçerli bir sözleşme yapılmadan tüketiciden kapora, ön rezervasyon ücreti veya dosya masrafı adı altında ödeme istenemez. Böyle bir durumda alınan senet de geçersiz sayılır ve müteahhit tüketiciyi temerrüde düşüremez.
Senetle ödemede dikkat edilecekler
Senet, konut satışında hâlâ yaygın bir araç. Ancak yanlış düzenlenmiş senet, tahsilat aracı olmaktan çıkıp dava konusuna dönüşür.
Mevzuata göre en kritik kural şudur: satış bedeline ilişkin senetler nama yazılı olmalı ve her bir taksit için ayrı ayrı düzenlenmelidir. Nama yazılı senedin ciro edilmesi alacağın devri kurallarına bağlı olduğundan, bu yapı tüketiciyi korur ve süreci şeffaflaştırır.
Uygulamada sık görülen ve kaçınılması gereken hatalar:
- Boş senet imzalatmak. Bedel veya vade boş bırakılan senetler, sonradan doldurulduğunda "yetkisiz doldurma" iddiasıyla karşılaşır.
- Orantısız tutar. Satış bedeliyle uyumsuz, fahiş senetler geçersizlik tartışması yaratır.
- Teminat senedini ayırmamak. Teminat amaçlı senet ile bedel senedi karıştırılırsa ispat zorlaşır.
Ayrıca senedin hukuki niteliği, arkasındaki temel borç ilişkisine göre belirlenir. Teslim gecikmesi veya ayıplı ifa varsa, alıcının bedelden indirim ve ifadan kaçınma gibi hakları gündeme gelir.
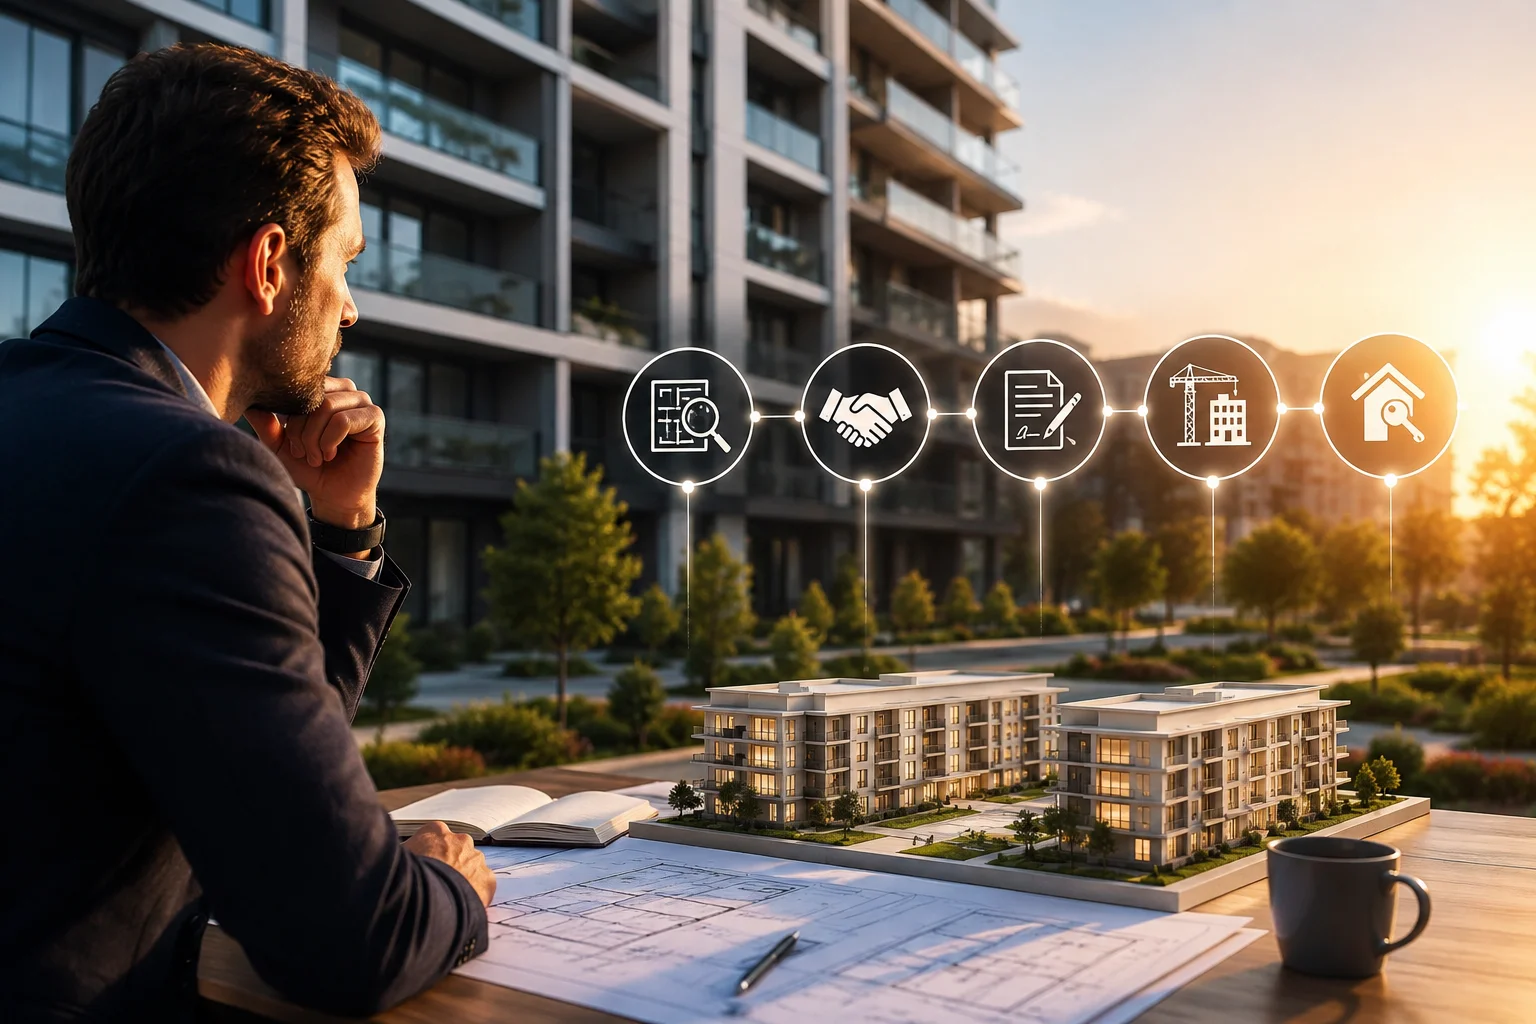
Tahsilat sürecinin 6 adımı
Sağlıklı bir tahsilat takibi düzeni şu adımlarla kurulur:
- Ödeme planını sözleşmeyle birlikte oluşturun. Peşinat, ara ödeme ve taksit takvimi satış anında sisteme girilmeli.
- Her taksit için ayrı belge düzenleyin. Senetli çalışıyorsanız nama yazılı ve taksit bazında.
- Vadeleri otomatik hatırlatmaya bağlayın. Yaklaşan vade, ekibin günlük iş listesine kendiliğinden düşmeli.
- Tahsilatı kanal fark etmeksizin aynı plana işleyin. Nakit, havale, kredi kartı ve senet aynı dosyada birleşmeli.
- Gecikmeyi erken yakalayın. Küçük gecikme büyümeden müdahale edilmeli.
- Tapu devrine kadar takip edin. Bakiye kapanmadan devir aşamasına geçilmemeli.
Bu akışın tamamını tek panelde tutmak için gayrimenkul muhasebe yazılımı peşinat, taksit, senet ve tahsilat adımlarını aynı yapıda birleştirir. Devir aşamasının kendisini tapu devir süreci rehberimizde ele aldık.
Gecikme yönetimi
Gecikme kaçınılmazdır; yönetilmemesi ise seçimdir. Hukuk kaynaklarının vurguladığı en yaygın hata geç kalmaktır: vade sonrası beklemek, borçluya alan açar.
İşleyen bir gecikme kurgusu kademelidir:
- Vade öncesi hatırlatma. Nazik, otomatik ve kişisel olmayan bir bilgilendirme.
- Vade günü bildirimi. Ödeme yapılmadıysa aynı gün sistem uyarısı.
- İlk gecikme teması. Birkaç gün içinde danışman veya finans ekibinin araması.
- Resmi ihtar. Sözleşmedeki koşullara göre yazılı bildirim.
- Yasal süreç. Yalnızca önceki adımlar sonuçsuz kaldığında.
Kamu tarafındaki uygulama bu kademeli mantığa iyi bir örnektir: TOKİ'nin bilgilendirmesine göre iki ve üzeri taksit ödemeyen alıcılara iki ihtarname gönderilir; 30 günlük süre dolduktan sonra yasal süreç başlatılır.
Bir de otomatik tetikleyici takvim önerisi öne çıkıyor. Yani gecikme takibi kişinin hafızasına değil, sisteme bağlı olmalı. Yani tahsilat takibi kişinin hafızasına değil, sisteme bağlı olmalı. Bu, gayrimenkul satış otomasyonu mantığının finans tarafındaki karşılığıdır.
Nakit akışını görünür kılmak
Tahsilat takibinin asıl amacı geçmişi kaydetmek değil, geleceği görmektir. Yönetimin cevap araması gereken soru şudur: önümüzdeki üç ayda ne kadar giriş bekliyoruz?
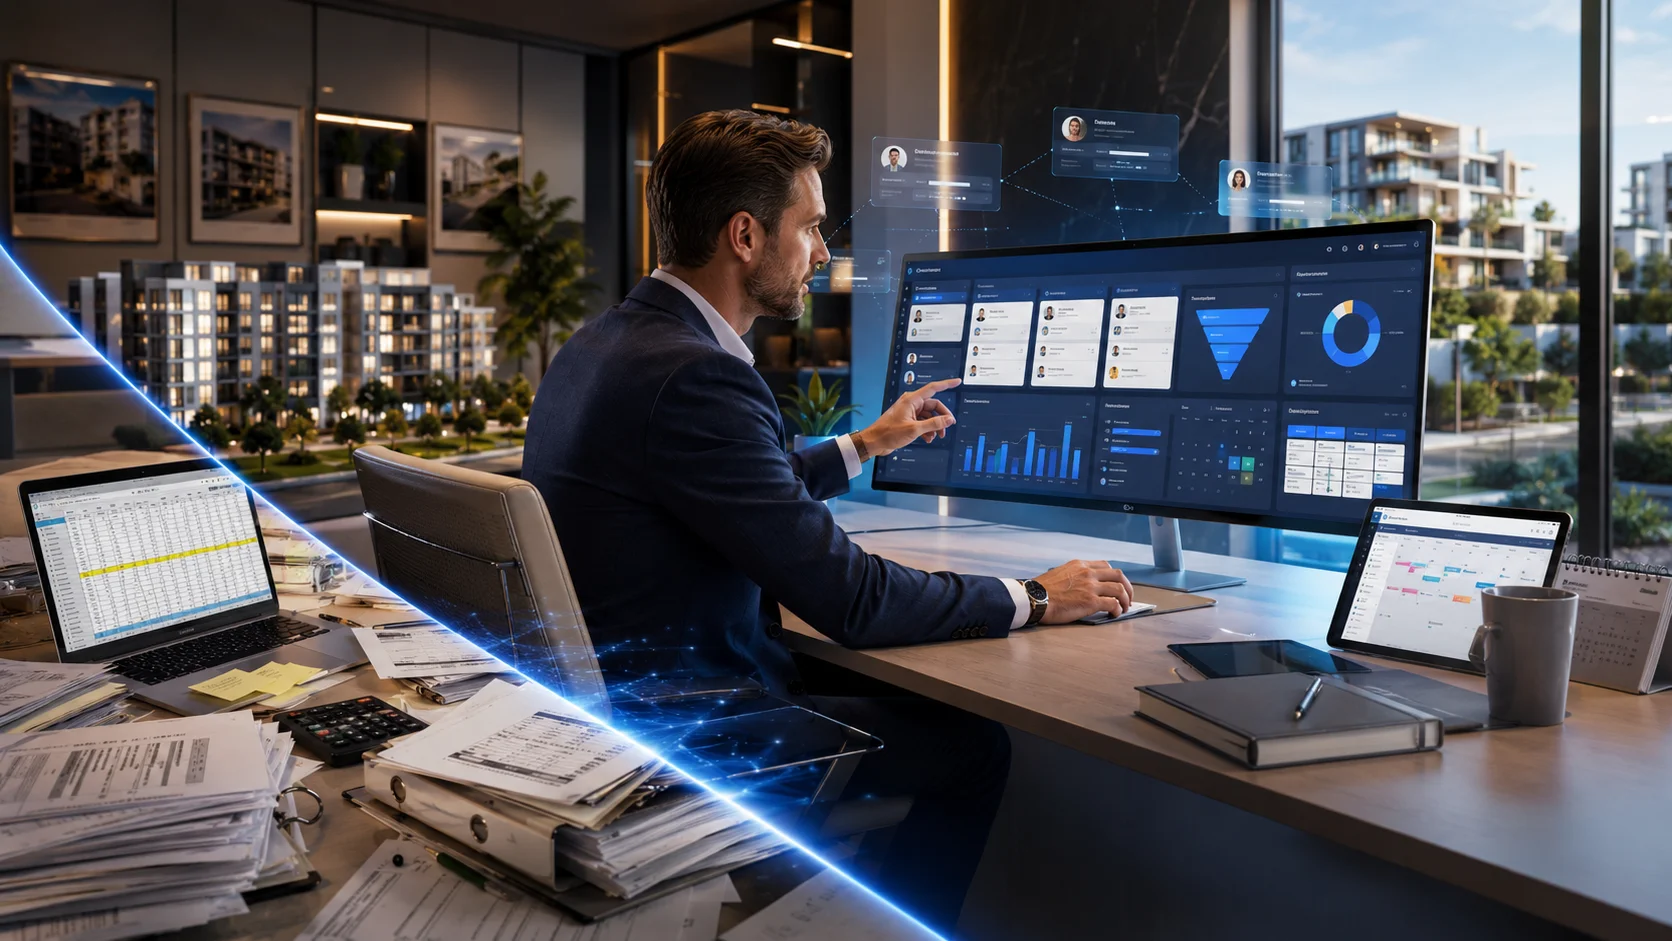
Bu soruya cevap veren bir sistem şunları gösterir:
- Ay bazında beklenen tahsilat tutarı
- Vadesi yaklaşan taksitlerin dağılımı
- Açık ve geciken taksitlerin toplamı
- Müşteri bazında bakiye borç durumu
Bu görünüm, operasyon ile finans arasında bağ kurar. Yoğun tahsilat beklenen aylar ile sakin dönemler ayrışır; ekip yalnız bugüne değil, birikecek ödeme yüküne de hazırlanır.
Raporlamayı otomatikleştirmek için AI ve raporlama modülleri tahsilat performansını gerçek zamanlı gösterir.
Ölçmeniz gereken 4 metrik
Ölçülmeyen tahsilat yönetilemez. Tahsilat takibi bir sezgi işi değil, metrik işidir. Düzenli izlenmesi gereken göstergeler:
- DSO (ortalama tahsilat süresi). Alacağın nakde dönme hızı. Yükseliyorsa erken uyarıdır.
- Tahsilat oranı. Beklenen tahsilatın ne kadarının gerçekleştiği.
- Açık taksit oranı. Vadesi geçmiş ama tahsil edilmemiş taksitlerin payı.
- Gecikme yaşlandırması. Gecikmelerin 30/60/90 gün bantlarına dağılımı.
Bu metrikler birlikte okunduğunda tablo netleşir. Örneğin tahsilat oranı iyi ama DSO uzuyorsa, para geliyor ama geç geliyor demektir — bu da şantiye ödemelerinde sıkışma yaratır.
Satış ve finans arasındaki kopukluk
Tahsilat sorunlarının önemli bir bölümü yazılımdan değil, iki ekibin ayrı çalışmasından doğar. Satış ekibi daireyi satar ve dosyayı kapatır; finans ekibi aylar sonra tahsilat problemini devralır.
Bu kopukluk somut zararlar yaratır:
- Satış, ödeme gücünü sorgulamaz. Prim satışa bağlıysa danışman kapanışa odaklanır; ödeme kapasitesi ikinci plana düşer. Zayıf dosyalar sisteme girer.
- Finans, müşteriyi tanımaz. Gecikme aramasını yapan kişi müşteriyle hiç tanışmamıştır. İlişki avantajı kullanılamaz.
- Bilgi geç akar. Müşterinin işini kaybettiği bilgisi danışmanda kalır, finansa ulaşmaz.
Çözüm basit ama disiplin ister: ikisi aynı dosyaya baksın. Satış anında girilen ödeme planı, finansın gördüğü planla aynı kayıt olmalı. Gecikme oluştuğunda ilk teması, müşteriyi tanıyan danışmanın yapması çoğu zaman daha etkilidir.
Bazı firmalar primi tahsilata bağlayarak bu sorunu kökten çözüyor: danışman satışta değil, para tahsil edildiğinde prim alıyor. Bu, satış ekibinin ödeme gücüne dikkat etmesini sağlıyor.
Excel neden tıkanıyor?
Küçük projede Excel iş görür. Ancak daire sayısı arttıkça üç noktada kırılır:
Birincisi, tek kaynak olmaz. Satış ekibinin listesi, muhasebenin tablosu ve yönetimin raporu birbirini tutmaz. Hangi rakamın doğru olduğu tartışılır.
İkincisi, hatırlatmaz. Excel size vadenin geldiğini söylemez. Takip, birinin dosyayı açmasına bağlıdır.
Üçüncüsü, geleceği göstermez. Geçmiş kayıtları tutar ama "önümüzdeki ay ne kadar girecek" sorusunu cevaplamak elle hesap gerektirir.
Excel'den yapılandırılmış bir sisteme geçişin adımlarını Excel'den CRM'e geçiş yazımızda ele aldık. Tahsilat tarafında aynı mantık geçerlidir: sorun dosyada değil, dosyanın hatırlatmamasındadır.
Sonuç
Tahsilat takibi bir muhasebe detayı değil, projenin nakit omurgasıdır. Öne çıkan dört nokta:
- Geçersiz sözleşme tahsilat hakkını da geçersiz kılar; yapı ruhsatı ve resmi şekil şarttır.
- Senetler nama yazılı ve her taksit için ayrı düzenlenmelidir; boş senet risklidir.
- Gecikme yönetimi kademeli ve otomatik tetiklenmeli; geç kalmak en pahalı hatadır.
- Tahsilat takibinin asıl amacı geçmişi kaydetmek değil, önümüzdeki ayların nakit girişini görebilmektir.
Peşinattan tapuya tüm ödeme sürecinizi tek panelde toplamak için Evon'dan bir demo talep edin. Daha fazla içerik için Evon Blog sayfasını inceleyebilirsiniz.
Ücretsiz Evon demosu
Satış sürecinize Evon'un nasıl katkı sağlayacağını kendiniz deneyimleyin.
Sıkça Sorulan Sorular
Ön ödemeli konut satışında vade sınırı var mı?
Evet. Mevzuattaki 48 aylık üst vade süresi kanuni kesin vade niteliğindedir; sözleşmede belirtilmese bile bu süre aşılamaz.
Yapı ruhsatı olmadan ön satış yapılabilir mi?
Hayır. Yapı ruhsatı alınmadan tüketicilerle ön ödemeli konut satış sözleşmesi akdedilemez.
Taksit senetleri nasıl düzenlenmeli?
Satış bedeline ilişkin senetler nama yazılı olmalı ve her bir taksit ödemesi için ayrı ayrı düzenlenmelidir.
Tüketicinin cayma hakkı ne kadar?
Tüketici, sözleşmenin kurulduğu tarihten itibaren 14 gün içinde gerekçe göstermeden ve cezai şart ödemeden cayabilir.
Tahsilat performansı nasıl ölçülür?
En yaygın gösterge DSO'dur (ortalama tahsilat süresi). Bunun yanında açık taksit oranı, gecikme oranı ve tahsilat oranı düzenli izlenmelidir.